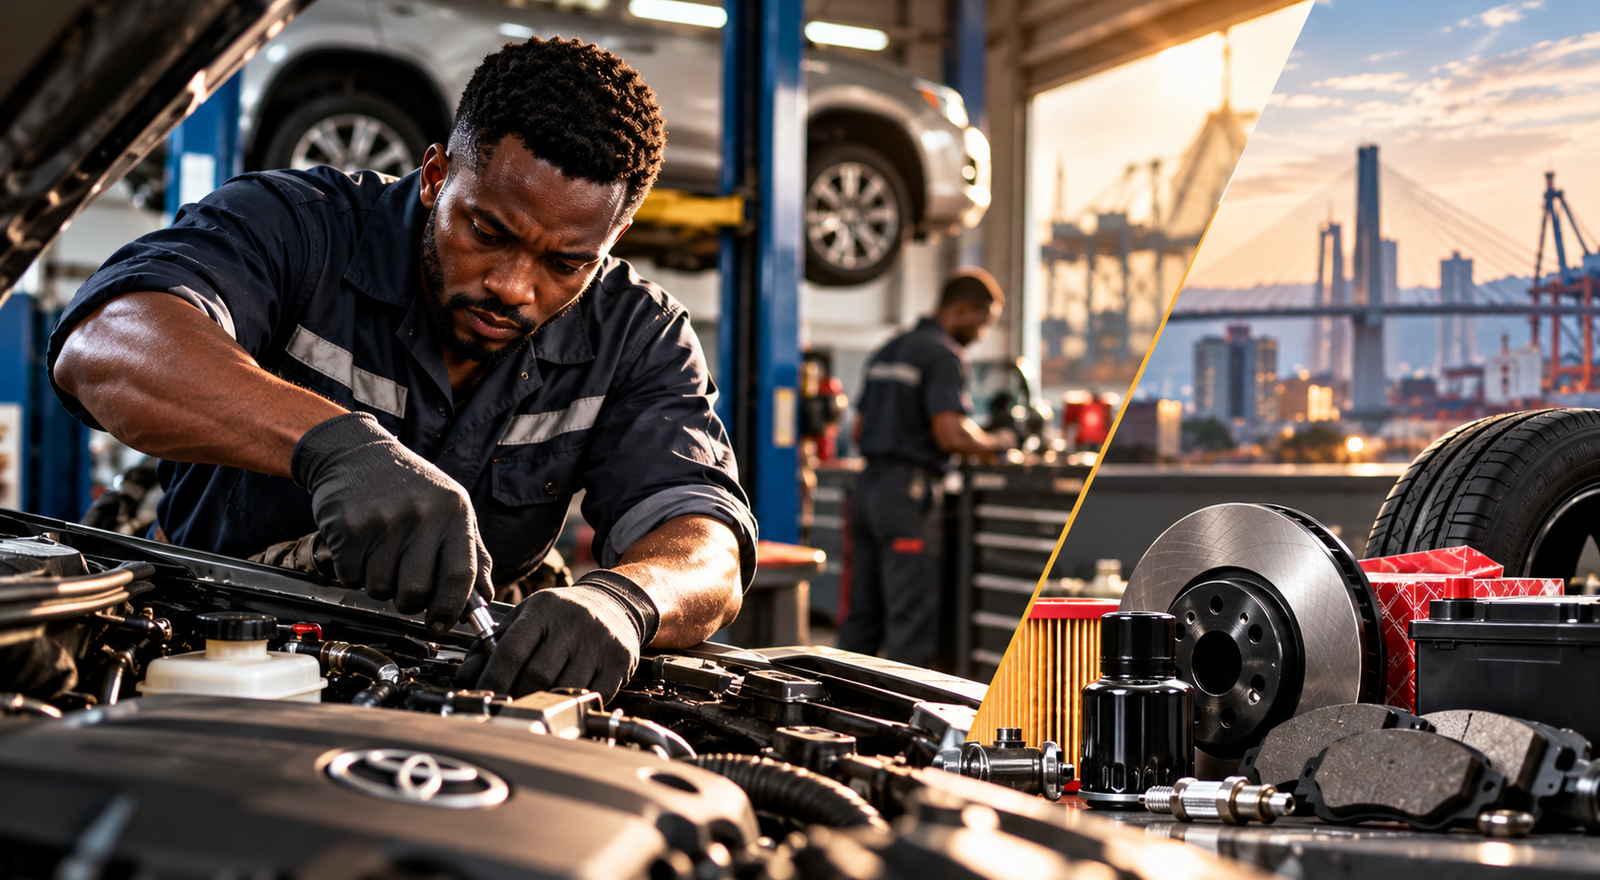
Au Cameroun, la vente d’un véhicule n’est que le début d’une longue chaîne de dépenses. Pneumatiques, lubrifiants, batteries, diagnostics électroniques, réparations mécaniques et pièces de rechange alimentent une activité quotidienne qui fait vivre importateurs, distributeurs, garages et techniciens. Pourtant, derrière cette économie essentielle à la mobilité, une question reste largement sans réponse : qui capte réellement la valeur de l’après-vente automobile, et pourquoi ce marché peine-t-il encore à se structurer à grande échelle ?
Le véhicule neuf attire les projecteurs. L’occasion concentre une grande partie des discussions sur les prix. Mais c’est souvent dans les ateliers, les magasins de pièces et les centres de maintenance que se construit la relation économique la plus longue avec l’automobiliste.
Une voiture peut changer de propriétaire plusieurs fois. Elle continuera pourtant à consommer des pièces, des fluides et des prestations techniques.
Pour un investisseur, cette caractéristique est fondamentale : la réparation automobile répond à un besoin récurrent, alors que l’achat d’un véhicule reste occasionnel.
Encore faut-il comprendre comment cette demande se transforme en chiffre d’affaires, en marges et en entreprises durables.
1. Un marché fragmenté, mais économiquement indispensable
Le secteur de la réparation automobile camerounais repose sur une multitude d’intervenants : garages de quartier, ateliers spécialisés, vendeurs de pièces, importateurs, réseaux de concessionnaires et techniciens indépendants.
Cette organisation répond à une réalité du marché : les automobilistes disposent de budgets très différents et recherchent des solutions adaptées à leurs moyens.
Mais la fragmentation complique la mesure de l’activité économique.
Combien d’entreprises vivent directement de la réparation automobile au Cameroun ? Quel est leur chiffre d’affaires cumulé ? Quelle part de leurs achats provient de fournisseurs formels ? Combien d’emplois qualifiés sont créés ?
Aucune estimation nationale récente et suffisamment documentée ne permet ici de répondre avec précision à l’ensemble de ces questions.
L’absence de données consolidées ne signifie pourtant pas que le marché est marginal. Elle signifie surtout qu’une activité essentielle à l’économie nationale demeure difficile à mesurer.
Une étude de l’Institut national de la statistique consacrée à la valorisation des métiers de la réparation automobile décrit d’ailleurs un approvisionnement organisé autour de quatre circuits : pièces d’occasion, pièces neuves du marché parallèle, pièces neuves fournies par les concessionnaires et importations directes réalisées par les réparateurs.
Ce constat montre que l’après-vente automobile constitue déjà une véritable chaîne commerciale, même lorsque ses acteurs ne sont pas intégrés dans de grands réseaux.
2. La pièce détachée : le véritable centre de gravité économique
Pour comprendre la rentabilité du secteur, il faut suivre une pièce automobile depuis son fournisseur jusqu’au véhicule réparé.
Entre le fabricant et l’automobiliste interviennent potentiellement plusieurs entreprises : exportateur, transporteur, transitaire, importateur, grossiste, détaillant et garage.
Chacune supporte des coûts et cherche à dégager une marge.
Le prix final payé par le consommateur reflète donc plusieurs opérations économiques, et pas uniquement le coût de fabrication de la pièce.
Cette chaîne explique pourquoi deux composants apparemment comparables peuvent être proposés à des prix très différents.
Mais le prix ne permet pas, à lui seul, de juger de la qualité.
Il faut distinguer les pièces d’origine commercialisées sous la marque du constructeur, celles provenant d’équipementiers reconnus, les pièces de rechange compatibles et les produits contrefaits.
Cette distinction est particulièrement importante pour les organes de sécurité.
Un système de freinage, une pièce de direction ou un composant de suspension ne peut être évalué uniquement à travers son prix d’achat.
Une défaillance peut entraîner des réparations supplémentaires, l’immobilisation du véhicule ou un accident.
La traçabilité devient donc une valeur économique : elle permet de vendre non seulement une pièce, mais aussi une garantie de provenance et de conformité.
3. CFAO : quand les grands distributeurs investissent l’après-vente indépendant
L’une des évolutions les plus intéressantes du secteur vient des stratégies adoptées par les groupes automobiles panafricains.
CFAO ne limite pas son activité à la distribution de véhicules neufs. Le groupe développe également des services de maintenance et de pièces détachées.
Son réseau Winpart vise notamment les garagistes, les revendeurs et les particuliers avec une offre de pièces issues d’équipementiers.
Cette stratégie est révélatrice.
Un distributeur automobile traditionnel entretient surtout une relation commerciale avec les propriétaires des véhicules qu’il a vendus.
Un distributeur de pièces multimarque peut, lui, toucher une clientèle beaucoup plus large, y compris les propriétaires de véhicules d’occasion achetés en dehors de son réseau.
L’enjeu devient alors considérable : accéder à une partie du parc roulant existant, et pas seulement aux nouvelles immatriculations.
Au Cameroun, CFAO Mobility Cameroon a également communiqué en 2026 sur le développement d’un comptoir digital de pièces de rechange destiné à renforcer ses ventes externes.
L’entreprise a indiqué avoir obtenu une distinction interne au groupe lors du Kaizen Marathon organisé en Angola en février 2026 pour cette initiative.
Cette communication ne permet pas de mesurer le chiffre d’affaires supplémentaire généré par le dispositif.
Elle révèle néanmoins une orientation stratégique : la distribution de pièces à destination du marché extérieur au réseau constitue désormais un axe de développement identifié.
Pour les grossistes et détaillants indépendants, cette évolution pose une question : pourront-ils conserver leur compétitivité face à des groupes disposant de chaînes d’approvisionnement internationales, d’outils numériques et de marques reconnues ?
4. Les garages indépendants face à une transformation technologique
Pendant longtemps, une grande partie des interventions automobiles reposait sur des compétences mécaniques traditionnelles.
Ces savoir-faire restent indispensables.
Mais les véhicules récents introduisent une complexité croissante : capteurs, calculateurs, transmissions pilotées, systèmes d’assistance à la conduite et équipements électroniques.
Le diagnostic devient une activité à part entière.
Un mécanicien peut parfaitement maîtriser le remplacement d’une pièce sans disposer de l’outil permettant d’identifier précisément la cause d’une panne électronique.
Cette évolution crée un besoin d’investissement.
Les ateliers doivent acquérir des équipements de diagnostic, accéder à des informations techniques fiables et former leurs équipes.
Or, ces investissements peuvent être difficiles à amortir pour une petite structure qui reçoit un nombre limité de véhicules.
Le marché risque ainsi de se différencier davantage entre les garages capables de traiter les nouvelles technologies et ceux qui resteront concentrés sur les interventions courantes.
Cela ne signifie pas que les garages indépendants vont disparaître.
Au contraire, ils disposent souvent d’atouts importants : proximité, souplesse, connaissance des véhicules anciens et coûts de fonctionnement potentiellement plus faibles.
Mais leur compétitivité future dépendra de leur capacité à monter en compétence.
Le garage automobile de demain devra vendre autant une capacité de diagnostic qu’une capacité de réparation.
5. La contrefaçon : un risque économique qui dépasse la sécurité
Les pièces automobiles contrefaites constituent un sujet majeur pour la profession.
Elles peuvent tromper les consommateurs, fragiliser la réputation des réparateurs et concurrencer déloyalement les distributeurs de produits authentiques.
Une pièce de mauvaise qualité peut également provoquer une panne répétée.
Pour le garage, cela signifie du temps supplémentaire, des réclamations et parfois la perte d’un client.
Pour l’automobiliste, cela représente un coût d’entretien plus élevé.
Pour les distributeurs sérieux, la concurrence de produits dont l’origine et les performances sont incertaines peut exercer une pression sur les prix.
L’Institut national de la statistique avait déjà signalé, dans son étude sur les métiers de la réparation automobile, les difficultés d’approvisionnement liées à la raréfaction de certaines pièces d’origine et à la présence de contrefaçons.
Mais il serait excessif d’en déduire un taux national actuel de contrefaçon sans enquête statistique spécifique.
L’enjeu est donc de documenter le phénomène : catégories les plus touchées, circuits d’approvisionnement, méthodes de contrôle, conséquences économiques et responsabilité des différents intermédiaires.
La lutte contre les pièces non conformes pourrait également devenir un facteur de différenciation commerciale pour les entreprises capables d’offrir des garanties vérifiables.
6. La professionnalisation du secteur devient un enjeu de sécurité publique
En septembre 2026, le ministère des Transports a engagé une procédure visant à auditer et évaluer les nouvelles réformes relatives à la délivrance sécurisée des vignettes de visite technique.
L’avis publié par l’ARMP évoque notamment les enjeux de transparence, de fiabilité, de digitalisation et de contrôle du dispositif.
Cette initiative ne porte pas directement sur l’organisation des garages.
Elle rappelle néanmoins que l’état technique des véhicules est devenu un sujet institutionnel important.
Or, la qualité de l’entretien influence directement leur état de fonctionnement.
Une politique de sécurité routière ne peut donc être entièrement dissociée de la compétence des réparateurs, de la qualité des pièces et de l’accès aux équipements de contrôle.
Le secteur privé pourrait jouer un rôle plus important dans cette transformation à travers la formation, la certification volontaire des ateliers, les procédures qualité et la traçabilité des interventions.
Ces évolutions exigeraient toutefois un cadre crédible et accessible, afin de ne pas exclure mécaniquement les petites entreprises.
7. Pourquoi le marché n’a-t-il pas encore produit davantage de grandes enseignes ?
La fragmentation de la réparation automobile soulève une interrogation stratégique.
Pourquoi un marché caractérisé par des besoins récurrents ne voit-il pas émerger davantage de réseaux structurés de garages multimarques ?
Plusieurs hypothèses méritent d’être étudiées.
La première concerne le financement. Un atelier moderne nécessite des locaux adaptés, des équipements, des stocks, des outils informatiques et du personnel qualifié.
La deuxième touche à la standardisation. Déployer plusieurs centres suppose de garantir une qualité de service relativement homogène.
La troisième concerne la confiance. Les automobilistes entretiennent souvent une relation personnelle avec leur mécanicien. Une enseigne doit construire une réputation capable de dépasser cette relation individuelle.
Enfin, la diversité du parc roulant complique la gestion des pièces et des compétences.
Un atelier peut recevoir des modèles japonais, européens, coréens, américains ou chinois, de générations très différentes.
Cette diversité accroît les besoins en équipements et en références de pièces.
Pour autant, ces difficultés ne rendent pas impossible la création de réseaux.
Elles expliquent pourquoi leur développement exige davantage qu’un investissement immobilier ou une campagne publicitaire.
Il faut construire un modèle opérationnel reproductible.
8. Trois modèles économiques pourraient transformer le secteur
L’évolution du marché ouvre plusieurs pistes entrepreneuriales.
Le premier modèle est celui du réseau de garages multimarques.
Il repose sur des procédures communes, des techniciens formés, des équipements adaptés et une identité commerciale partagée.
Son principal avantage potentiel est la confiance : le client sait à quel niveau de service s’attendre.
Le deuxième modèle est celui de la distribution numérique de pièces.
Une plateforme peut permettre aux garages de consulter les références disponibles, comparer les offres, commander et suivre les livraisons.
Mais sa réussite dépend de la qualité du catalogue, de la précision des références et de la fiabilité logistique.
Le troisième modèle est celui de la maintenance contractuelle pour les entreprises.
Les sociétés de distribution, de transport, de construction et de services exploitent des véhicules dont l’immobilisation peut coûter cher.
Un prestataire capable de proposer un programme d’entretien préventif, des délais d’intervention et des indicateurs de disponibilité peut vendre une prestation à plus forte valeur ajoutée qu’une réparation ponctuelle.
Dans les trois cas, le potentiel économique dépendra de la capacité à maîtriser les coûts et à fidéliser les clients.
9. Le financement, principal accélérateur possible
Pour moderniser un garage, l’entrepreneur doit souvent investir avant de pouvoir augmenter son chiffre d’affaires.
Il lui faut acquérir des équipements, recruter, former et parfois constituer un stock.
Le crédit classique n’est pas toujours adapté à ce type d’activité, particulièrement lorsque les revenus sont irréguliers ou insuffisamment documentés.
Le crédit-bail d’équipements, les partenariats avec les fournisseurs et les contrats de maintenance récurrents pourraient faciliter cette transition.
Une entreprise disposant de contrats professionnels prévisibles peut, en principe, présenter un profil économique différent de celui d’un atelier dépendant exclusivement des réparations occasionnelles.
Mais la bancabilité suppose des comptes fiables, une gestion des stocks rigoureuse et une capacité à démontrer la rentabilité.
La modernisation du secteur passera donc aussi par une transformation de sa gestion financière.
10. Le véritable indicateur : la valeur créée par véhicule entretenu
Pour analyser correctement le marché, il ne suffit pas de compter les garages.
Il faut comprendre combien un véhicule dépense chaque année en entretien et réparations, puis déterminer comment cette dépense se répartit entre les différents acteurs.
Un observatoire sectoriel pourrait notamment suivre le panier moyen des interventions, la fréquence des réparations, la part des pièces dans la facture, les délais d’immobilisation et le niveau de qualification des techniciens.
Ces données permettraient de mieux mesurer les opportunités d’investissement.
Elles aideraient aussi les banques à évaluer les entreprises du secteur, les assureurs à comprendre les coûts de réparation et les distributeurs à anticiper les besoins en pièces.
Sans cet effort de mesure, le marché restera largement apprécié à travers des impressions individuelles.
L’après-vente automobile pourrait devenir l’une des grandes batailles industrielles du Cameroun
Le marché automobile camerounais est souvent observé à travers les voitures importées, les nouveaux modèles et les prix de vente.
Mais sa transformation économique pourrait se jouer ailleurs.
Dans la distribution des pièces, la qualité des diagnostics, la formation des techniciens, la digitalisation des commandes et la gestion professionnelle des ateliers.
Les groupes établis ont déjà compris l’intérêt stratégique de l’après-vente.
Les entrepreneurs indépendants conservent néanmoins une place essentielle grâce à leur proximité avec les automobilistes et leur connaissance du parc roulant.
La question n’est donc pas de savoir si les grands réseaux remplaceront les garages traditionnels.
Elle est de déterminer quelles entreprises réussiront à associer la proximité du service local à la rigueur technique, à la traçabilité et aux capacités d’investissement d’une organisation moderne.
Au Cameroun, la prochaine entreprise automobile majeure ne sera peut-être pas un concessionnaire.
Elle pourrait être celle qui saura entretenir, réparer et maintenir en circulation les véhicules déjà présents sur les routes du pays.